בראשון לאפריל נכנס לתוקף השלב השני ברפורמת בררת המחדל העוסקת בצירוף עובדים לקרן הפנסיה. במסגרת הרפורמה הסתיימו הסדרי בררת המחדל הקיימים והחל מחודש זה, הפניית העובדים תתבצע לאחת מארבעת קרנות בררת המחדל שנבחרו על ידי האוצר.
דירקטורים העוסקים בתחומי הכספים והביקורת חשוב שיכירו את עיקרי הרפורמה מכיוון שמצד אחד לרשות לפיקוח על שוק ההון ישנה סמכות להטיל קנסות על מעסיקים שפוגעים בזכות העובדים לבחירה בחיסכון פנסיוני ומצד שני מעסיק שלא יבטח את עובדיו כדין יהיה חשוף לתביעות מצד העובד.
בראשון לאפריל נכנס לתוקף השלב השני באחת הרפורמות המרכזיות אותן מובילה הרשות לפיקוח על שוק ההון ביטוח וחיסכון בשנים האחרונות, רפורמת קרנות בררת המחדל.
מטרת הרפורמה שבירת הריכוזיות בתחום קרנות הפנסיה והוזלת דמי הניהול לכלל החוסכים במשק.
במסגרת השלב השני של הרפורמה, שהחלה בשנת 2016, מסתיימים הסכמי בררת המחדל בין המעסיקים לבין קרנות הפנסיה. הסכמים אלו אפשרו למעסיקים לצרף עובדים לקרנות הפנסיה באמצעות רשימות מבלי שהעובד יחתום על טפסים או יהיה מודע לדמי הניהול אותם הוא משלם.
במטרה להוזיל את דמי הניהול שמשלמים העובדים, בחרה הרשות לפיקוח על שוק ההון ארבע קרנות פנסיה שהציעו דמי ניהול זולים במיוחד. באפשרות המעסיק להפנות את העובדים לאחת מארבע הקרנות או לבחור קרן בררת מחדל חדשה בהתאם לתנאים שהגדירה הרשות.
מגיע אלי מחר עובד חדש, מה אני צריך לעשות?
חשוב לזכור כי זכותו של העובד לבחור את ההסדר הפנסיוני שבו הוא מעוניין להיות מבוטח קודמת לכל. יתכן שהעובד מבוטח כבר היום בהסדר פנסיוני אחר והוא רוצה לשמור עליו. במידה והעובד לא מעדכן את המעסיק באיזה הסדר פנסיוני הוא מעוניין להיות מבוטח, המעסיק יכל להפנות אותו לאחת מארבעת קרנות בררת המחדל.
לאיזה קרנות ניתן לצרף כעת את העובדים?
בחודש אוקטובר 2018 פרסמה הרשות את ארבעת הזוכות במכרז קרנות בררת המחדל הנבחרות. ארבעת הזוכות הציעו דמי ניהול מוזלים לתקופה של 10 שנים לחוסכים שיצטרפו אליהם.
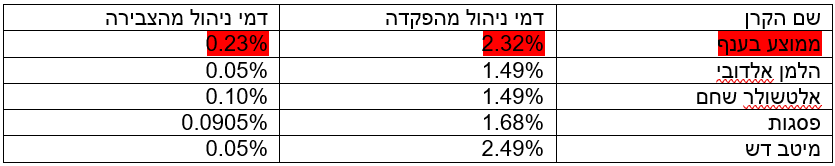
בנוסף, הפנסיונרים באותן קרנות פנסיה ישלמו דמי ניהול של 0.3% וזאת במקום דמי ניהול של 0.5% ביתר קרנות הפנסיה. הוזלה בדמי הניהול לפנסיונרים תגדיל את קצבת הזקנה שלהם.
אם זכותו של העובד לבחור את קרן הפנסיה, למה נועדה קרן בררת מחדל?
קרן בררת מחדל מאפשרת למעסיקים לצרף אליה עובדים שלא בחרו בעצמם בקרן פנסיה. בצורה זו העובד יהיה מבוטח בכיסוי לאבדן כושר עבודה ומוות והמעסיק יעמוד בחובתו החוקית לבטח את העובד בהסדר פנסיוני מקיף. מטרת הרפורמה להבטיח שגם העובד שלא ביצע בחירה יזכה לדמי ניהול זולים במיוחד בניהול החיסכון הפנסיוני שלו.
האם העובדה שאני מפנה את העובד לקרן בררת מחדל אומרת שאני יעצתי לו?
לא. הפניית עובדים חדשים לקרן בררת מחדל לאחר שנתנה להם האפשרות לבחור לעצמם קרן פנסיה אינה נחשבת יעוץ פנסיוני לפי החוק. זאת האפשרות החוקית שנתנה לך, המעסיק, כדי לשמור על הכיסוי הביטוחי של העובד ועמידה בחובת ההפקדה לחסכון פנסיוני.
כיצד אני מצרף לקרן בררת מחדל עובד חדש?
ניתן לצרף עובד לקרן בררת מחדל באמצעות דיווח הפרטים האישים של העובד באמצעות ממשק המעסיקים והעברת הפקדה ראשונה עבורו.
האם העובד מקבל הודעה על כך שהצטרף לקרן בררת מחדל?
כן, תוך 10 ימים מהשלמת תהליך ההצטרפות העובד יקבל מכתב הצטרפות מקרן הפנסיה הכולל את מסלול הביטוח שבו הוא מבוטח, מסלול ההשקעה אליו הוא צורף ודמי הניהול אותם הוא ישלם במסגרת קרן הפנסיה.
עד כה עבדתי עם אחת מקרנות הפנסיה, האם אני יכל להמשיך להפנות אליה עובדים?
לא, הסדרי בררת המחדל הקיימים הסתיימו עד ה- 30 למרץ. לאחרונה אף שלחו קרנות הפנסיה מכתבים למעסיקים המודיע להם על תום ההסכמים.
כמעסיק חשוב שתדע שאין באפשרותך להתנות את העברת הכספים של העובד לקופה זו או אחרת או לבצע פעולה העשויה לפגוע בזכות הבחירה של העובד.
לדוגמא אתה לא יכל להציג בפני העובד טופס הכולל רשימה חלקית של קרנות הפנסיה או להפנות את העובד לאתר של אחת החברות לצורך הצטרפות.
מה יקרה במידה ואני אפנה עובדים לקרן פנסיה שאינה אחת מקרנות בררת המחדל?
לצורך הצטרפות לאחת מקרנות הפנסיה שאינן קרנות בררת המחדל על העובד למלא טופס הצטרפות. במידה וקרן הפנסיה תקבל ממך כספים ללא טופס הצטרפות, הקרן תחזיר חזרה את הכספים למעסיק.
בתקופה זו, העובד לא יהיה מבוטח לאבדן כושר עבודה או מוות ואתה כמעסיק לא תעמוד בחובתך החוקית בביטוח פנסיוני.
האם העובד יכל לבחור להצטרף לקרן שאינה קרן בררת מחדל?
כן, על העובד למלא טופס הצטרפות של הקרן אליה הוא בחר להצטרף.
האם יש הבדלים בין קרנות בררת המחדל?
החל מחודש יוני 2018 קיים תקנון תקני בקרנות הפנסיה, תקנון זה קבע קווים מנחים לכיסויים הביטוחים ומסלולי ההשקעה בקרן.
עובדים שמצטרפים במסגרת בררת המחדל יקבלו את אותם הכיסויים הביטוחים ואת אותו מסלול ההשקעה בכל אחת מקרנות בררת המחדל.
לדוגמה,
עובד בן 35 יופנה בכל קרנות בררת המחדל למסלולים הבאים.
1. מסלול ביטוח שמקנה לו כיסוי לאבדן כושר עבודה בגובה 75% משכרו
2. מסלול ביטוח שמקנה לו כיסוי למקרה מוות בגובה 100% משכרו
3. מסלול השקעה המיועד לחוסכים עד לגיל 50
חשוב לשים לב שלמרות שהתקנון בכל הקרנות דומה, גובה דמי הניהול שונה.
האם אני יכול לבחור בקרן פנסיה אחרת כקרן בררת מחדל?
כן, הרשות לפיקוח על שוק ההון ביטוח וחיסכון קבעה כללים לגבי אופן בחירת קרן בררת מחדל. כל שנדרש לעשותה הנו לפנות לקבלת הצעה לכלל הגופים המנהלים קרנות פנסיה ולבצע את הבחירה בהתאם לקריטריונים שהגדירה הרשות:
• שירות, בהתאם למדד השירות האחרון שפורסם.
• תשואות, תשואת קרן הפנסיה במסלול בררת המחדל.
• דמי ניהול, דמי הניהול יהוו לפחות 50% מהשיקול בבחירת קרן הפנסיה.
האם עובדים קיימים יכלים לבחור להצטרף לקרן בררת מחדל?
בהחלט, כל עובד יכל לבחור להצטרף לאחת מקרנות בררת המחדל. לצורך ההצטרפות העובד יצטרך למלא טופס הצטרפות מקוצר.
מה יקרה במכרז הבא, במידה וחברה אחרת תחשב כקרן בררת מחדל?
העובדים שצורפו במסגרת בררת המחדל כיום זכאים לדמי הניהול המוזלים לתקופה של 10 שנים. במידה ובעתיד תיבחר קרן בררת מחדל שתציע דמי ניהול זולים יותר, יהיה באפשרות העובדים לבחור קרן פנסיה אחרת.