כללי
לקיומו של בעל שליטה, ישנו יתרון בעיצוב כיווני עבודתה והתפתחותה של החברה. היכולת ליצור מכנה משותף ותרגומו לתכניות עבודה ומעקב שוטף אחר ביצוען היא יתרון המוטמע בקיומו של בעל שליטה. יכולת זו נפגמת ככל שהחברות גדלות, והצורך בניהול שוטף אינו מאפשר לבעל השליטה ל"עשות הכל". מאידך, לבעל שליטה יש רצון לממש את יעדיו שלו, ולהעדיפם על אלה של מחזיקי עניין אחרים (מניות מיעוט, בעלי חוב, מנהלים ואחרים). הסדר בעל שליטה משמר ברובו את הזהות בין בעלות על מרבית המניות והניהול השוטף של נכסיה.
כללי הממשל התאגידי, הנשענים על חקיקה כללית וערכים מתרבות החברה, אמורים לנטרל את התופעות השליליות הנעוצות בקיומו של בעל שליטה, ולשמר את היתרונות הקיימים בהסדר.
"היעלמותו" ההדרגתית של בעל השליטה, תופעה שראוי שתחקר לעומקה, מייצרת חלל במשוואות החברה העוסקות בעיצוב המכנה המשותף שלה. לעומת זאת היא מותירה את המנהלים עם "הכוונה עצמית" בלבד ועם פקוח, רעוע בדרך כלל, של הדירקטוריון ורגולטורים חיצוניים.
הצורך בגורם מייצב, היכול ליצור את המכנה המשותף לכל מרכיבי החברה ולפקח על דרך השגתו, מנחה את התייחסותי. העצמת הדירקטוריון נראית כדרך היעילה למיצוי היתרונות של גורם מרכזי המכוון ומפקח על פי דרישת החוק הקיים. בה בעת יכול וצריך הדירקטוריון לפעול כמרסן מתחים הנוצרים מניגוד אינטרסים של מחזיקי עניין שונים.
כהערה אציין שהעצמת הדירקטוריון יכולה לשפר גם את עבודת החברות עם בעלי שליטה.
בחירת דירקטורים
הגדרת דירקטור כמי שלוקח חלק בעבודת הדירקטוריון אין בה בכדי לבטא את חשיבות תפקידו. התשתית ההתנהגותית של דירקטור הן חובת הזהירות וחובת הנאמנות. התנהלות תחת שתי חובות אלו תבטיח לדירקטור "שם טוב" וביטוח במקרה של תביעות.
ועדיין, הגדרת התכולה של המקצוע הכרחית וחסרה שכן היום אין תורה המסבירה לדירקטור את תפקידיו.
חשיבות תפקידו של הדירקטור כחלק מהדירקטוריון הובילה אותי להתמקד בתהליך בחירתו כנושא ראשון .
מי יכול להיות דירקטור?
כל ההתניות הקיימות היום ובנוסף:
1. תנאי סף מחייבים לשרת כדירקטור :
• הכשרה ספציפית לעבודה כדירקטור. הכשרה ברמה אקדמית המעניקה תואר מוכר, כשתכנית ההכשרה תאושר על ידי רשות ניירות ערך, או גורם אחר במשרד המשפטים.
• או, ניסיון מוכח בעבודה בחברות ציבוריות: ניסיון של חמש עשרה שנים, לפחות, כמנהל כללי של חברה בגודל בינוני (דורש הגדרה). או ניסיון של חמש עשרה שנה לפחות, בתפקיד CFO, יועץ משפטי, מבקר, בחברה גדולה (להגדיר).
• בעלי ניסיון רב אחר יוכלו להיבחר כדירקטורים רק ובמידה והדירקטוריון יצביע על הצורך במומחיותם לפעילותו. (והדבר יחייב אישור הרגולטור).
2. איך יבחרו הדירקטורים?
• תוקם רשימת מועמדים מאושרים לכהן כדירקטורים בחברות שונות.(ז.א. עומדים בתנאי הסף). הרשימה תנוהל על ידי משרד המשפטים\רשות ניירות ערך\ הבורסה.
• כל דירקטוריון יוכל לבחור מתוך הרשימה את המתאים לו על בסיס הערכת צרכיו בחמש השנים הבאות.
• דירקטוריון יוכל לבחור דירקטורים על בסיס ניסיונם המקצועי הקודם ואינם ברשימה המאושרת, לאחר שהרגולטור המתאים יאשרם בבחינת- FIT and PROPER המקובלת גם היום (על ידי חלק מהרגולטורים).
• אספת בעלי המניות תאשר\ תדחה את בחירת הדירקטוריון, אבל לדירקטוריון תהיה זכות האישור האחרונה.
3. משך הכהונה של דירקטור
• דירקטור יבחר לתקופה של חמש שנים עם אפשרות להארכה אחת של חמש שנים נוספות (יקבעו כללים, באישור הרגולטורים השונים, להפסקת כהונת דירקטור או תנאים לאי אישור הארכה אוטומטית של כהונה שהסתיימה).
• לא יכהן דירקטור יותר משתי כהונות (עשר שנים). לאחר מכן יידרש לצינון של שנתיים לפחות.
4.מספר דירקטוריונים בהן ניתן יהיה לכהן כדירקטור
• לא יכהן דירקטור ביותר משני דירקטוריונים גדולים בו זמנית (ישמרו ההגבלות הקיימות היום). בכל מקרה לא יכהן דירקטור ביותר משלושה דירקטוריונים בו זמנית.
5. הרכב הדירקטוריון
• הדירקטוריון בראשות היו"ר, יגדיר את העדפותיו להרכב המקצועי - אנושי הנדרש לו.
• הגדרת צרכי כוח האדם תעשה תוך התייחסות לתכנית האסטרטגית של החברה, או\ו תכנית רב שנתית של החברה המאושרת על ידי הדירקטוריון. (הגדרת תכנית אסטרטגית תעשה בהמשך).
6. דירקטורים תלויים ובלתי תלויים
על בסיס מודל בחירת הדירקטורים לעיל, יחד עם ההבנה שהנאמנות של הדירקטורים אינה לבעלי המניות אלא לחברה כולה, ההבחנה בין דירקטורים תלויים ובלתי תלויים מיותרת. כך גם תפקיד הדח"צ מתייתר. לדירקטורים אין תלות בבעלי המניות, נאמנותם לחברה. חובתם הבסיסית היא לא להפלות בין מחזיקי העניין השונים. (זאת כחלק מהחובה לפעול לטובת החברה כולה).
המלצה ובחירת דירקטורים על ידי בעלי המניות הוא תהליך בלתי רצוי ובלתי נחוץ. בעל מניות הממליץ או בוחר בדירקטור מסוים עושה זאת על בסיס ההנחה שבחירת הדירקטור תיתן לו יתרון בהחלטות הדירקטוריון. מהלך כזה יש בו זרעי פורענות כפולים. בעל המניות מנסה ליצור תנאים של העדפת מחזיק עניין אחד על אחרים, הוא מייצר אפשרות או תקווה שהדירקטור ימעד ויעדיף אותו על מחזיקי עניין אחרים. כאשר בעל המניות הבוחר הוא גם בעל השליטה בחברה הקושי בפני דירקטור הוא גדול יותר. במודל הבחירה דלעיל מאבד בעל השליטה, כמו גם בעלי מניות המבקשים למנות דירקטורים, את העמדה לכאורה הנראית להם כיצירת יתרון (לא ראוי) על מחזיקי מניות או מחזיקי עניין אחרים.
הפקעת הסמכות מינוי דירקטורים מידיהם של בעלי המניות או מחזיקי עניין אחרים אינה פוגעת בבעלותם על החברה אלא ביכולתם לנהל את החברה.
דילמת בעלי המניות (כולם)
בעלי מניות בחברה פרטית, נקלעים לדילמה בסיסית ברגע שהם מחליטים לגייס משאבים בשוק ההון (או שהחברה מחליטה על הגיוס תוך אישור בעלי המניות), ולהפוך לחברה ציבורית. גיוס ההון בשוק ההון -גיוס מהציבור- מתבצע בדרך של גיוס מניות או\ ו גיוס אשראי (אג"ח). בשני המקרים נדרשת החברה לפעול על בסיס כללים שונים. מרגע שהחברה הפכה לציבורית אין בעלי המניות יכולים לעסוק בניהול החברה מתוך חשש שפעילותם תגרום להעדפת מחזיקי עניין תוך ניגוד עניינים מהותי.
בחברות ציבוריות ללא בעלי שליטה, נוצר פער בין הבעלות על המניות והיכולת לנהל את החברה. למעשה גם בחברות בהן יש בעלי שליטה, המוגדרת כאחוז "גבוה" מהבעלות על המניות, ראוי להחיל אותה תפישה ולפיה הפניה לציבור לגיוס משאבים מעמידה כללי ניהול נוקשים יותר שאינם מתירים לבעלי המניות לעסוק בניהול השוטף.
קיימים לפחות עוד שלשה משתנים, בנוסף לכמות המניות, המעצימים את הצורך להפריד בין הבעלות על המניות והניהול השוטף: רמת המינוף שחברה נמצאת בו, סוג המוצר אותו מייצרת החברה ומידת הריכוזיות שיש לחברה בשוק.
בעלי המניות מנועים מניהול ישיר של רכושם למרות שהם האחרונים מבין מחזיקי העניין המקבלים את התמורה לתשומתם. חלוקת הרווח נעשית רק לאחר שכל שאר מחזיקי העניין קיבלו את התמורה לתשומתם .
למרות החולשה היחסית של בעלי המניות, ההפרדה בין המנהלים לבעלי המניות והפעלת הדירקטוריון בתווך הוא מהלך ראוי.
יחד עם זאת, נכון לערב את בעלי המניות, כולל בעלי שליטה, במידע שאינו מוסתר ממחזיקי עניין אחרים, לשמוע עצתם אבל לוודא שלא נוצרת העדפה שלהם. דיווחים ודיונים באספת בעלי המניות, בניהוג יו"ר הדירקטוריון, היא הדרך לקשר סדור בין הנהלת החברה ובעלי המניות שלה.
הפרדה בין יושב ראש הדירקטוריון והמנהל הכללי בחברה ציבורית
צם קיומם של שני אורגנים בחברה בעלי ייעוד שונה - הנהלה ודירקטוריון- מצדיקה ומחייבת הפרדה בין תפקיד יושב ראש הדירקטוריון והמנהל הכללי. (למעט במקרים חריגים בהם גודל החברה "קטנה" ומשקל "גבוה" של בעלות על המניות). חשיבותה של ההפרדה נעוצה במשטר האיזונים והבלמים שחברה צריכה להתנהל באמצעותו במטרה לקיים ניהול סיכונים סדור תוך מניעת העדפה של מחזיקי עניין והשגת יעילות ניהולית (כחלק מכללי המשטר התאגידי).
ההפרדה בין הדירקטוריון וההנהלה
ראוי להפריד בין שני האורגנים אבל תוך זיהוי גבולות הסמכות והאחריות של כל אחד מהם. החלוקה המומלצת מוצגת בתרשים הבא.
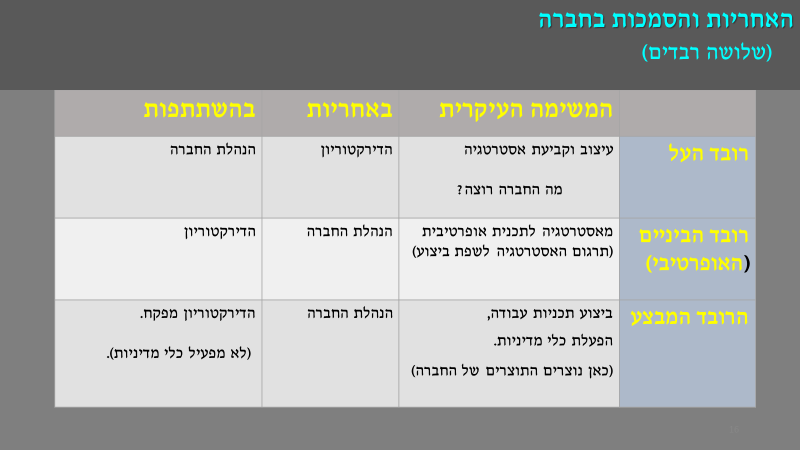
ההפרדה המוצגת אינה מנהלית אלא פונקציונלית. היא מבליטה את התחומים בהם יתקיים שת"פ בין ההנהלה לדירקטוריון. השיתוף המוצג הוא מכשיר לשיפור עבודת הדירקטוריון והפיכתו למתווה, מוביל, מועיל ומפקח. כל פונקציה ברמה הנדרשת.
ההסבר המפורט לכל אחד מהמושגים בטבלה מחייבים מסמך מעבר לתגובה לקול הקורא. פירוט מופיע בספרי "אוכלי בורקס ועציצים". אציג כאן רק את תמצית התשובה לשאלה אותה נדרש הדירקטוריון לתת: מה חברה רוצה ?
מה חברה רוצה ?
החברה חותרת להשיג את יעדי העל שלה. את אלה גוזרים מהחזון ומהאסטרטגיה שלה. אבל החברה לא יכולה לחתור להשגת יעדיה ב"כל מחיר", יש עליה מגבלות. המשטר התאגידי, תיאבון הסיכון, משטר הבקרה, התרבות הארגונית, כל אלה מכתיבים את המותר והאסור בדרך למימוש פונקציית המטרה. תפקידו של הדירקטוריון בהגדרה זו היא ליצור, יחד עם ההנהלה, את המכנה המשותף העליון של כל מרכיבי החברה, לוודא שמכנה זה מגיע לכל חלקי החברה והפעילות להשגתו אינה חורגת מהמגבלות שהדירקטוריון הגדיר . (המשטר התאגידי).
סיכום
השינויים וההמלצות לעיל מחייבים קיומו של דירקטוריון "חזק" ובראשו ראש שיכול להוביל את הנדרש ממנו.
השנוי המתואר מתייחס למספר מוקדים: תפישת ההפעלה של הדירקטוריון, ניסוח אופן פעולתו בתחום בו יש לו יתרון יחסי, חיזוק מעמדו של יושב הראש כמנהיג ומנהל הדירקטוריון (ולא רק ראשון בין שווים), הוספת כלים להפעלה באחריות הדירקטוריון.
• הגדרת גבולות הסמכות והאחריות של הדירקטוריון, ההנהלה ובעלי המניות:
ההגדרה תעשה על בסיס המרשם לעיל. בנוסף תקבע דרך השת"פ המועדפת עם כל שאר מחזיקי העניין.
• שנוי תפישת ההפעלה של הדירקטוריון:
-הדירקטוריון יוגדר כבעל הסמכות לעיצוב, קביעה ואחזקת הרובד העליון של החברה (גבולות שיתוף הפעולה עם ההנהלה ועם בעלי העניין השונים יקבעו במקום עקרונות ההפרדה הקיימים היום כחלק מהמשטר התאגידי).
-הדירקטוריון יוודא שיש לחברה כלים "להעביר וליישם" את תמונת העל אל כל חלקי החברה ("עקרון המפל").
-יוגדרו תנאי סף לבחירת יושב ראש של דירקטוריון כגון: הכשרה מוקדמת ספציפית לתפקיד, עבודה במשרה מלאה, יכולת ניהול מוכחת (מקצת מדרישות המשרה שלא קיימות היום).
-הדירקטוריון יאפיין את היכולות המקצועיות-אנושיות הדרושות לו.
-הדירקטוריון יוגדר כאחראי על גיוס הדירקטורים (לא קביעת התגמול).
• חיזוק מעמדו של יושב ראש הדירקטוריון כמנהל ומנהיג הדירקטוריון ולא ראשון בין שווים (או בעל שליטה).
• הוספת כלים להפעלה באחריות הדירקטוריון:
-הפעלת פונקציות כגון: ניהול הסיכונים, תכנון כולל, חדשנות, קשר עם מחזיקי העניין בדרך דומה לאופן הפעלת הביקורת הפנימית בחברות ציבוריות.
-הגדלה מתמדת של מלאי הידע בדירקטוריון באמצעות פעולות כגון: השתלמויות, יועצים חיצוניים, קורסים לדירקטורים.
-תחקור אירועים והפקת לקחים כתהליך מחייב וקבוע.
יש לציין כי מדובר בדעתו של כותב המאמר ואין זו עמדת האיגוד.